En tu primera compra vas a recibir decenas de emails de distintas partes, sin entender qué piden ni si eres tú quien tiene que responder. Los emails en estos procesos suelen ser muy breves y ejecutivos — nadie se toma el minuto de explicar el porqué. Eso es normal, y lo más importante: el proceso está diseñado para llegar a buen término de todas formas. Tiene múltiples capas de verificación — el title company revisa los títulos, el lender hace su propio underwriting, el inspector levanta los problemas físicos y el agente conoce el mercado. No es un sistema donde un error tuyo en una firma te cuesta la propiedad.
En este capítulo vamos a ver cómo funciona realmente el proceso de compraventa: quién participa, qué hace cada uno y cómo se desarrolla la operación desde que decides comprar hasta que el título (deed) queda registrado a tu nombre en los archivos del condado.
## 10.1 Las partes: quién es quién
**Vendedor y comprador.** El vendedor es quien transfiere la propiedad; el comprador — en tu caso, tu LLC — es quien la recibe. Aunque como extranjero no compareces personalmente en los documentos de la compra, eres el dueño real a través de tu entidad.
**Agentes (brokers).** El vendedor publica su casa por medio de un agente, quien la agrega al MLS y a plataformas abiertas como Zillow, Redfin o Realtor.com. Por regla general es el vendedor quien paga la comisión — entre un 5% y un 6% del precio de venta — que se reparte entre ambos agentes. En otras palabras, para ti no tiene costo directo tener un agente que te ayude a buscar y comprar propiedades, aunque siempre conviene confirmarlo al inicio de la relación porque esa regla está cambiando en varios estados.
**Mortgage Broker / Lender.** El mortgage broker es tu vehículo de comunicación con el lender durante todo el proceso. El lender hace su trabajo en segundo plano y no se comunica directamente contigo. Ármate de paciencia porque el lender — por medio del mortgage broker– te pedirá información por goteo y hasta el último minuto antes del cierre. Es parte del proceso y le pasa a todos.
**Title Company.** El title company es la pieza central del proceso de compra en Estados Unidos — y probablemente la más desconocida para un inversionista extranjero que viene de sistemas de derecho civil donde el notario cumple ese rol.
El Title Company tiene cuatro funciones principales:
(i) Custodia de fondos en escrow: mantiene todos los fondos involucrados en la operación en cuentas segregadas — el EMD del comprador, el cash-to-close que envía el comprador, y el monto del crédito entregado por el lender. Ninguna de las partes tiene acceso a esos fondos hasta el cierre.
(ii) Estudio y seguro de títulos: revisa la cadena completa de dominio de la propiedad para detectar gravámenes, hipotecas no alzadas, sentencias judiciales u otros problemas.
(iii) Coordinación del cierre: gestiona todos los documentos del cierre y se asegura de que estén correctamente firmados.
(iv) Distribución de fondos (disbursement): el día del cierre reparte los fondos a cada parte.
La mejor forma de imaginarlo es como esas escenas de película en que el hacendado se sienta a la mesa con todos al final de la cosecha y le paga a cada uno el salario que le corresponde. El title company es ese hacendado: tiene toda la plata, sabe exactamente a quién le toca qué, y nadie se va sin su parte.
[html]
| [font=”Inter”]OJO CON ESTO
Especialmente en tus primeras compras, no tengas miedo de preguntar al title company o a tu mortgage broker a qué se debe cualquier cargo que no entiendas. Es posible, aunque no es la regla, que se equivoquen o te cobren algo dos veces — no por mala fe, sino porque manejan muchas transacciones simultáneas. Si se detectan errores, es incluso común hacer un ajuste posterior al cierre.[/font] |
[/html]
## 10.2 El flujo de la compra
Esta es, tal vez, la parte más desconocida e intimidante de todo el proceso. Para entender esta dinámica, vale la pena recordar lo que vimos en la sección 6.7. En los sistemas de derecho civil — la gran mayoría de América Latina y Europa continental — la compraventa de un inmueble opera en dos etapas: primero se firma un contrato de promesa que obliga a las partes a perfeccionar la venta, y luego se firma el contrato definitivo de compraventa ante notario, que es el acto que transfiere el dominio. En la práctica, ambos suelen hacerse ante notario.
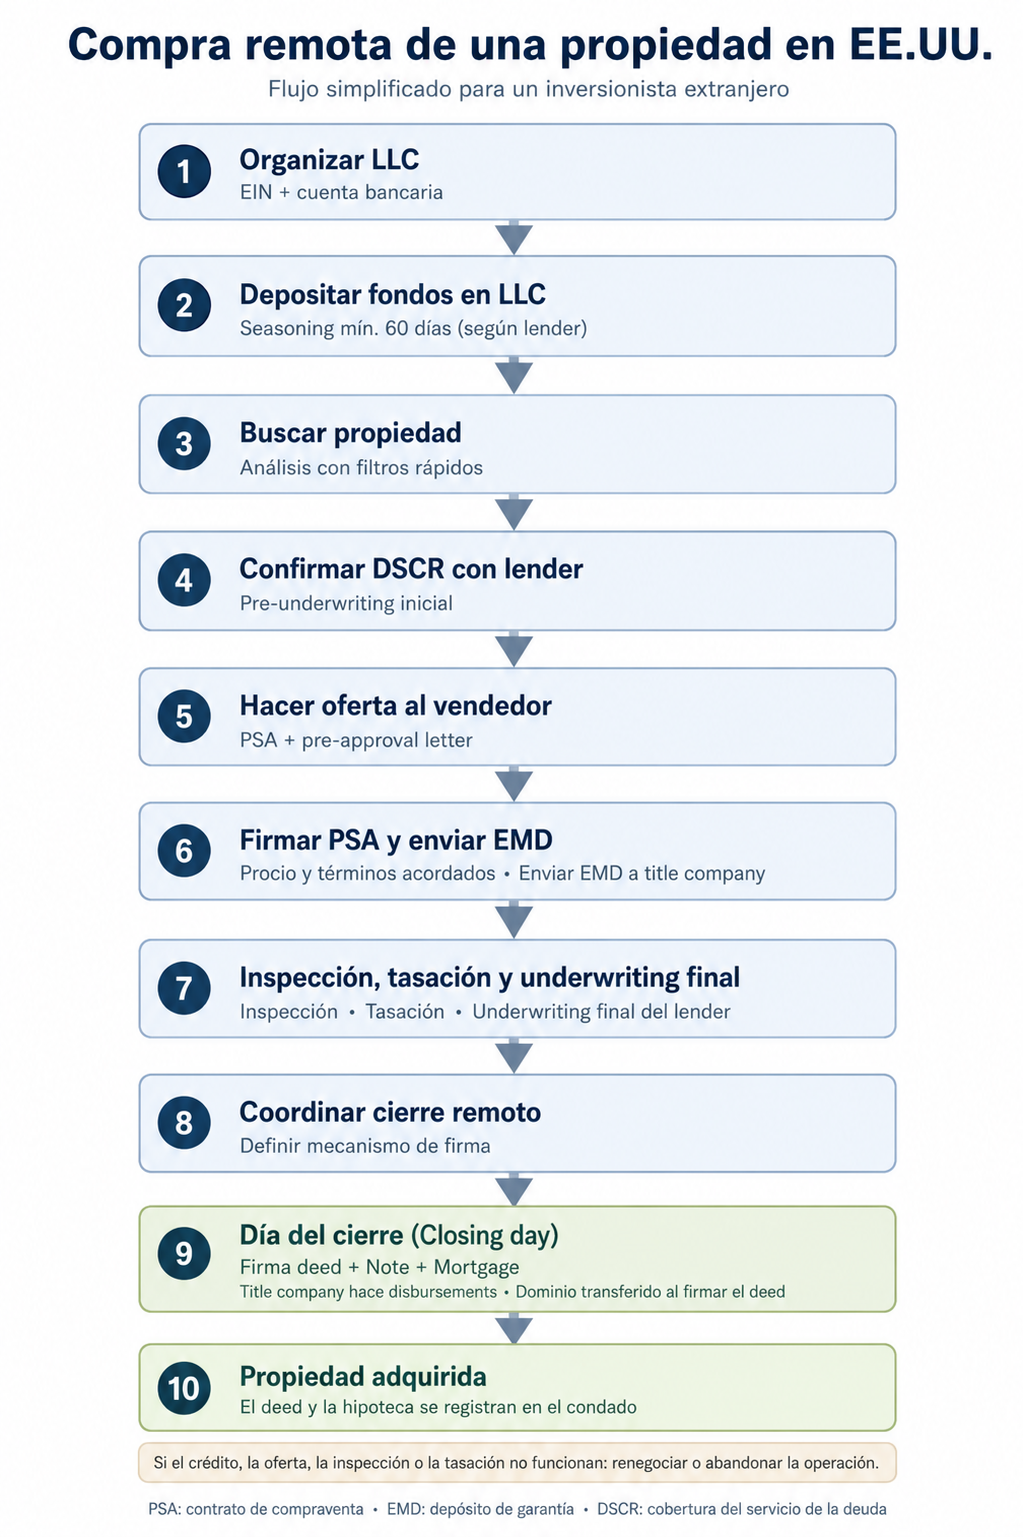
En Estados Unidos ese esquema no existe. El PSA es el equivalente a la promesa — obliga a ambas partes a cerrar en un plazo determinado — pero no hay un contrato definitivo posterior. El cierre es un acto distinto en que no se firma otro contrato: lo que se firma — solo por el vendedor — es el deed, un documento privado que se registra en el condado y que es el acto que transfiere el dominio. Es, en cierta manera, similar al endoso de un cheque. Junto con el deed, el comprador firma también los documentos que garantizan al lender el pago del crédito — la Note, que es la promesa de pago, y el Mortgage, que es la garantía real sobre la propiedad. El title company coordina ese cierre y custodia los fondos hasta que todo está en orden. Una vez que esa diferencia queda clara, el flujo tiene mucho sentido.
**Búsqueda inicial.** En el momento en que te decidas a comenzar la búsqueda de tu primera propiedad, debes tener suficiente dinero en la cuenta de tu LLC para cubrir el down payment, los gastos del cierre y las reservas que exigirá el lender. Además, te sugiero que ese dinero lo pongas en la cuenta de la LLC lo antes posible y lo mantengas allí. El lender va a querer verlo en la cuenta por al menos 60 días antes del underwriting — dependiendo del lender — (esto se conoce como seasoning period). Si el banco te pide los statements de la cuenta y el dinero no ha estado allí por ese tiempo, va a querer que le acredites de dónde viene el dinero y tendrás que demostrar que viene de tu país, complicando la operación innecesariamente. Mi recomendación: mueve los fondos mucho antes de tener una propiedad bajo contrato.
**Pre-Approval Letter.** Antes de hacer una oferta, pídele a tu mortgage broker que confirme con el lender que te prestará el dinero para esa propiedad específica. El lender hará un underwriting inicial del DSCR — lo que puede tomar desde pocas horas hasta algunos días — y si lo aprueba, te mandará una pre-approval letter que debes incluir junto con tu oferta. Ten en cuenta que este es solo el underwriting inicial; el proceso de verificación completo continuará hasta el cierre.
**Oferta del comprador.** La oferta se hace por medio del agente y se materializa enviando el contrato de compra firmado por el comprador — el Purchase and Sale Agreement (PSA). Tu agente te lo enviará; es un formato estándar, probablemente el de la Asociación de Realtors del estado. El PSA incluye el precio ofrecido, las contingencias que protegen al comprador y la fecha propuesta de cierre.
**Si la oferta es aceptada,** debes enviar el Earnest Money Deposit (EMD) al title company en el plazo que el contrato establece — normalmente entre 1 y 3 días. El EMD es una garantía de seriedad de tu oferta: como referencia práctica, en mis mercados suele ser de entre USD 1.000 y USD 5.000. Si la compra no se materializa por alguna de las contingencias del contrato, el EMD te es devuelto íntegramente. Si el cierre se concreta, ese monto se descuenta del cash-to-close.
**Contingencia de inspección.** Casi todos los contratos establecen como contingencia la inspección física de la propiedad. El comprador tendrá un plazo breve — normalmente hasta 7 días — para contratar un inspector independiente. El inspector normalmente emite su reporte dentro de las 24 horas siguientes a su visita, pues sabe que la venta está condicionada a sus hallazgos y el comprador necesita tiempo para decidir.
Esta contingencia le da al comprador la posibilidad de negociar el precio, pedir descuentos al vendedor por reparaciones o desistirse completamente de la compra — a su sola discreción y sin perder el EMD. Además, no es necesario que presentes el informe del inspector y, por tanto, el vendedor no puede impugnarlo. Me he retirado muchas veces después de firmar el contrato, y en muchos otros casos he negociado el precio con resultados variados.
[html]
| [font=”Inter”]OJO CON ESTO — RED FLAGS EN UNA INSPECCIÓN
Estos son los hallazgos que, por su costo o complejidad, pueden cambiar completamente el análisis de un deal: grietas estructurales en la fundación; techo al final de su vida útil o con filtraciones activas; sistema HVAC agotado; tuberías de fierro fundido; instalación eléctrica pre-1970; sistemas sépticos saturados o en malas condiciones. Ante cualquiera de estas señales, ten a tu contratista disponible para que te dé una estimación de costos antes de decidir si sigues adelante con la compra. En www.invertirparaextranjeros.com/recursos encontrarás un ejemplo real de reporte de inspección con estos elementos.[/font] |
[/html]
**Contingencia de financiamiento.** La segunda contingencia habitual en el contrato es la obtención del crédito. Si el lender no te aprueba el préstamo por cualquier motivo, puedes salirte del contrato sin consecuencias, recuperando tu EMD.
[html]
| [font=”Inter”]EN LA PRÁCTICA
Una forma de hacer tu oferta realmente atractiva y aumentar drásticamente tus posibilidades de que te la acepten es renunciar a una o las dos contingencias antes mencionadas. Por supuesto, eso aumenta significativamente tus riesgos, pero debiera facilitar obtener un precio de compra más bajo.[/font] |
[/html]
**Tasación (Appraisal).** Una vez que decides seguir adelante después de la inspección, el lender mandará un tasador (appraiser) a la propiedad. El costo es de tu cargo — en mis mercados suele estar entre USD 500 y USD 1.000. El lender te prestará entre un 65% y un 75% del valor tasado o del precio de compra — el que sea menor. En www.invertirparaextranjeros.com/recursos encontrarás un ejemplo real de reporte de tasación.
**Underwriting final y cierre.** Con el reporte de su tasador en mano, el lender confirmará el monto final del crédito y emitirá su compromiso de financiamiento. A partir de ahí tendrás aproximadamente 30 a 45 días para llegar al cierre. Mi recomendación: mantente encima del equipo, preguntando con frecuencia cómo va el proceso. A nadie le interesa más que a ti que tu compra llegue a feliz término en la fecha prevista. No es raro que todas las partes terminen corriendo los últimos días antes del cierre.
## 10.3 Cierre remoto
Este libro parte de la base de que no vas a estar físicamente presente en el cierre. Es la realidad de prácticamente todos los inversionistas extranjeros — y el sistema americano lo tiene contemplado.
Mi recomendación hoy — después de varias compras y de haber aprendido por experiencia propia — es la siguiente: la opción más confiable y ágil es redactar una Corporate Resolution de tu LLC autorizando a un tercero a firmar los documentos del cierre en su nombre.
En estos casos el title company va a mandar el día del cierre un traveling notary que se desplace hasta donde esté esa persona para gestionar la firma de los documentos. No es necesario que esa persona esté en la misma ciudad donde está la propiedad — el traveling notary resuelve el problema logístico.
Los mecanismos disponibles, de más a menos recomendables en mi experiencia, son:
**(1) Power of Attorney (POA) otorgado por Corporate Resolution:** documento interno de la LLC que autoriza a un tercero a firmar en tu nombre, generalmente para una operación específica. Su ventaja es que no requiere trámite previo ante un notario americano: el documento lo envía antes del cierre el ejecutivo competente de tu LLC, quien lo ejecuta con firma electrónica. El día del cierre, el tercero autorizado firma directamente todos los documentos ante el traveling notary. En www.invertirparaextranjeros.com/recursos encontrarás un modelo de Corporate Resolution.
**(2) Power of Attorney (POA) otorgado ante notario americano:** firmas un poder ante un notario americano, autorizando a alguien de confianza en Estados Unidos a firmar en el cierre. A diferencia de la Corporate Resolution, este POA debe otorgarse necesariamente ante notario. Al igual que en la opción anterior, el apoderado firmará el día del cierre ante el traveling notary que envíe el title company — salvo que se encuentre físicamente en el lugar del cierre, caso en el cual firma en persona en el title company.
**(3) Notario local + apostilla:** firmas los documentos ante un notario en tu país, los apostillas y los envías físicamente al title company por el courier de tu elección. Funciona bien en la mayoría de los casos, pero el envío físico internacional introduce un riesgo logístico real — como aprendí por experiencia propia.
**(4) Notario americano en la embajada de Estados Unidos:** algunos inversionistas utilizan el servicio notarial de la embajada americana en su país. Es una opción válida pero más engorrosa y con disponibilidad limitada. En Chile es bien difícil obtener una hora con el notario de la embajada porque hay que pedir hora online y normalmente se obtienen con dos meses de anticipación.
**(5) Presencia física:** viajas a Estados Unidos para el cierre. No es necesario ni habitual, pero si por alguna razón estás en el país cerca de la fecha, es siempre la opción más simple. El title company puede mandarte un traveling notary a la ciudad en que te encuentres.
Cualquiera que sea el mecanismo que uses, plantéalo desde el principio — en tu primera conversación con el mortgage broker y con el title company. Ellos te van a decir qué métodos se aceptan por los lenders con los que el mortgage broker trabaja y puede ser un factor importante para elegirlo.
[html]
| [font=”Inter”]EN LA PRÁCTICA
En una compra traída por un wholesaler y financiada con hard money, el tiempo de cierre era crítico para el vendedor. Usé notario local + apostilla + envío por DHL — que había funcionado bien antes. Esta vez el paquete quedó retenido en tránsito en Cincinnati, Ohio sin explicación, generando varios días de incertidumbre. El title company no puede hacer los disbursements sin los documentos originales, y el vendedor amenazó con deshacer la operación. Al final llegaron un día tarde y el cierre se completó — pero fue una experiencia de mucho nerviosismo que una Corporate Resolution habría evitado por completo.[/font] |
[/html]
## 10.4 Antes de hacer la oferta: un checklist práctico
El due diligence formal — inspección, tasación, revisión de títulos — ocurre después de que tienes la propiedad bajo contrato. Pero hay información básica que hay que tener antes de firmar el PSA, para llegar a ese momento con los números correctos y sin sorpresas evitables. A diferencia del análisis inicial — donde números gruesos y estimaciones son suficientes para filtrar oportunidades — aquí conviene trabajar con datos reales. Es la última oportunidad de afinar el underwriting antes de comprometerte.
Este es el checklist que yo uso antes de hacer una oferta:
✓ **Impuestos territoriales reales**
No uses la estimación del listado — consulta directamente el sitio web del tax collector del condado donde está la propiedad. El monto real puede diferir del estimado, especialmente si la propiedad acaba de cambiar de dueño y el condado aún no ha reasignado el valor. Este número va directo a tu underwriting.
✓ **Cotización de seguro**
Pide una cotización real a una aseguradora local antes de hacer la oferta. No debiera demorar más de un día. Como veremos en el Capítulo 11, el costo varía significativamente según el estado, el valor de la propiedad y las coberturas. Usa ese número en tu análisis, no un estimado genérico.
✓ **Renta de mercado confirmada**
Verifica la renta estimada con el property manager — no solo con Rentometer o Zillow. El property manager conoce la realidad del submercado con una precisión que ninguna plataforma online puede igualar.
✓ **Comparables recientes**
Antes de hacer tu oferta final, pide siempre al agente los comparables (comps) recientes — propiedades similares vendidas en los últimos seis meses a un año en la misma zona. Esos comps son la base para determinar si el precio pedido tiene sentido y para negociar con criterio. Un buen agente debería entregártelos sin que tengas que pedirlos.
✓ **Declaración jurada de mejoras**
Antes del cierre, solicita que el vendedor firme una declaración jurada confirmando que no existen ampliaciones ni modificaciones realizadas sin los permisos correspondientes. Las remodelaciones sin permiso pueden crear problemas legales y de financiamiento que son muy difíciles de resolver después de comprar.
✓ **Una última corrida de underwriting**
Antes de firmar el PSA, haz una corrida final con todos los números reales — no estimados. Es un momento clave para decidir si avanzas, aunque no es el último: si el contrato incluye contingencia de inspección — que es lo habitual — siempre puedes retirarte sin perder el EMD si los hallazgos del inspector cambian tu análisis. Pero cuanto más sólidos sean tus números antes de firmar, menos sorpresas te llevará la inspección.
[html]
| [font=”Inter”]OJO CON ESTO
Cuanto más trabajo hagas antes de firmar el PSA, mejor posición tendrás para negociar o retirarte si algo no cuadra. La presión para seguir adelante aumenta considerablemente una vez que la propiedad está bajo contrato — y esa presión es exactamente el momento en que más errores se cometen.[/font] |
[/html]
El día del cierre se firma todo, se le paga a todos y el title company manda el deed al County Clerk para su registro. Unos días o semanas después — dependiendo del condado — recibirás tu deed registrado, que acredita formalmente tu dominio sobre la propiedad.
Lo que a muchos inversionistas extranjeros les resulta confuso al momento de su primera compra es cuánto cuesta realmente cerrar una operación en Estados Unidos y qué es exactamente lo que se está pagando. De eso trata el capítulo siguiente.
Pero antes de pasar a los costos de un cierre, abajo tienes una imagen con el resumen del flujo de compra que acabamos de ver. Si quieres ver el proceso con el detalle completo, puedes encontrarlo en *www.invertirparaextranjeros.com/recursos.*